HOME > 연맹활동 > 보도자료
보도자료
| 제목 | [보도자료 269호] 은행수수료 소비자부담 너무 크다! | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 작성자 | 관** | 등록일 | 2011.10.11 (00:00:00) | 조회수 | 2272 | ||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
| 첨부파일 | |||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
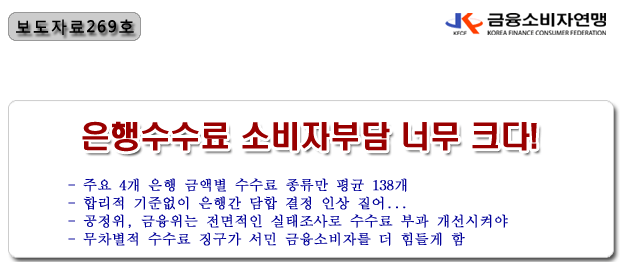
□ 금융소비자연맹(www.kfco.org, 회장 이성구, 이하 ‘금소연’)은 은행들이 자신들의 업무처리에 대해 소비자들에게 각종 구실을 붙여 일백 가지가 넘는 수수료를 징구해 은행 전체 수입의 40%이상을 수수료로 챙기는 것으로 드러났다고 밝혔음.
은행들은 평균 138개라는 금액별 수수료를 제시해 놓고 합리적인 기준 없이 은행간 담합에 의해 결정된 인상이 짙고, 대부분이 서민 금융소비자들에게 징구하고 있다면서, 금융위와 공정위는 은행들의 수수료에 대하여 담합 등 전면적인 실태조사를 통해 은행들의 수수료 부과에 대해 행정적 조치가 있어야 한다고 밝힘.
□ 국내 주요 4개 금융지주사가 소비자들에게 부담시키는 수수료 가지수를 보면 우리은행의 경우 195건, 국민은행 132건, 하나은행 116건, 신한은행 109건으로 나타나고 있음.
이는 은행들이 거의 모든 거래의 항목마다 수수료를 부과하면서 과도한 이득를 취하고 있다고 볼 수 있을 것임. 또한 이러한 사실은 금융소비자가 은행에 들어서기만 하면 은행들은 소비자의 업무처리 요구 하나 하나를 수수료 대상으로 여기고 있는 것은 아닌지 의심할 정도라 함.
□ 2010년도 국민은행의 경우, 수수료 수익으로만 8,700억을 거둬들였는데 이는 당기순이익 110억의 79배를 수수료로 수입을 올린 것임. 신한은행의 경우
수수료 수익으로만 7,700억을 거둬들였는데 이는 당기순이익 1조6,500억의 47% 정도를 수수료 수입으로 올렸다고 볼 수 있음. 우리은행의 경우 수수료 수익으로만 4,620억을 거둬들였으며, 이는 당기순이익 1조1,080억의 42%정도를 수수료 수입으로 올린 것이고 하나은행의 경우 수수료 수익으로만 4,060억을 거둬들였는데 이는 당기순이익 9,850억의 41% 금액만큼의 수수료 수입 거둬들인 것임.
□주요 4개 은행의 최근 4년간 평균적으로 당기순이익의 57%정도 금액이 수수료 순이익이었다는 것을 볼 때, 원가에 터무니 없이 많은 수수료를 부과하고 있다고 보지 않을 수 없을 것임. 이런 사실에서 주요은행들이 얼마나 쉽게 서민 금융소비자들을 상대로 가종 수수료 명목으로 배불리고 있다는 것도 쉽게 알 수 있음.
□신한은행의 경우, 은행이 대출평가를 위한 신용등급을 산정하는 경우에 본점에서 등급평가시에는 100,000원, 영업점에서 등급평가시에는 60,000원, 개인신용평가수수료로는 5,000원을 받고 있음. 은행 자신들의 대출금 회수를 위한 평가임에도 수수료 부과가 누구를 위한 부과 기준도 모호하게 수수료를 부과하고 있는 것이 아닐 수 없다. CD/ATM 타행환 계좌이체시에도 10만원 기준을 2배 징구하고 있는데 예를 들어 영업시간내에서 10만원 이하에는 600원이지만 10만원이상 이체시에는 1,200원 받으면서 모호한 10만원을 기준으로 2배의 수수료를 부과하고 있다. (영업시간외의 경우, 10만원 이하: 800원, 10만원이상 이체시:1,600원임)
□은행은 수수료 부과시, 모든 수수료는 고객의 등급을 기준으로 적용된다고 하고 있는데 이로 인해 수수료는 결국 등급이 낮은 고객이 모든 수수료를 내고 있는 것임. 이것은 원가 개념에서 수수료를 부과하는 것이 아닌 등급이 낮은 고객이 모든 원가를 부담하는 구조라고 볼 수 있는 것임.
□아울러 은행들은 “모든 수수료 서비스는 당행의 사정에 따라 사전 예고없이 변경할 수 있다”고 공시하고 있는데, 이는 은행이 일방적으로 결정하는 것을 소비자는 따라갈 수 밖에 없는 금융시장구조에서 나오는 것임.
□금융소비자연맹의 조남희 사무총장은 “가계부채문제가 제기되면서 은행들은 대출억제라는 명목으로 대출금리를 올리고 대출문턱을 높혀 서민 대출자의 생활을 어렵게 만들고, 예금이자는 낮추는 등 모든 고통과 책임을 서민에게 돌려 올해 사상 최대의 이익을 올리는 잔치가 예상되고 있는바, 이는 근본적으로 금융시장 구조가 소비자의 권익확보에 취약한 면을 보이고 있어 보다 근본적인 금융시장정책이 필요함을 말해 주고 있음.
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
게시물 댓글입니다